Fachberater für Cyberversicherungen in Brilon

Ein einziger Klick reicht – schützen Sie Ihr Unternehmen vor den Folgen eines Cyberangriffs.

Ransomware, Datendiebstahl und Systemausfälle treffen längst nicht mehr nur Großkonzerne. Als Fachberater für Cyberversicherungen zeige ich Ihnen persönlich und individuell, welche Cyberversicherung zu Ihrem Unternehmen passt – verständlich erklärt, ohne Fachchinesisch.

35+Jahre Erfahrung
2.300+Kunden
5.000+Verträge

Typische Cyber-Risiken für Unternehmen

  • Ransomware & Systemausfall durch einen einzigen Klick auf eine manipulierte E-Mail
  • Datendiebstahl durch Phishing – Zugangsdaten landen bei Kriminellen
  • Betriebsunterbrechung mit Umsatzausfall über mehrere Tage
  • Schadenersatzforderungen von Kunden und Geschäftspartnern
  • Hohe Kosten für IT-Forensik, Datenwiederherstellung und Benachrichtigungspflichten
Zahlen, die überraschen

Wie wahrscheinlich ist ein Cyberangriff wirklich?

Die Wahrscheinlichkeit, dass ein Unternehmen – egal ob klein oder groß – Opfer eines Cyberangriffs wird, liegt bei 1 zu 4. Zum Vergleich:

EreignisWahrscheinlichkeit
Cyberangriff auf ein Unternehmen1 zu 4
Wohnungseinbruch1 zu 354
Golf: Hole-in-One1 zu 3.000
Blitzschlag1 zu 250.000
Haiangriff1 zu 3.750.000
Tödlicher Flugzeugabsturz1 zu 16.000.000
Lottogewinn1 zu 140.000.000

Quelle: LVM Versicherung, auf Basis von GDV- und Statistikangaben.

Manfred Sack, Fachberater für Cyberversicherungen in Brilon

Manfred Sack, Brilon

Ihr Fachberater für Cyberversicherungen

Manfred Sack – seit 1995 persönlich an Ihrer Seite

Manfred Sack ist Fachberater für Cyberversicherungen und seit 1991 in der Versicherungsbranche tätig, seit 1995 mit eigener Agentur in Brilon selbstständig und berät seit 2009 als Versicherungsvertreter für die LVM Versicherung – unterstützt von einem eingespielten, mehrköpfigen Team.

Über 35 Jahre Branchenerfahrung

Fundiertes Fachwissen zu Absicherung, Vorsorge- und Risikomanagement für Unternehmen jeder Größe.

Über 2.300 Kunden, 5.000 Verträge

Langjährige, vertrauensvolle Kundenbeziehungen und breite Anerkennung – nachlesbar in unseren Google-Bewertungen.

i

Verständlich statt kompliziert

Ich übersetze komplexe Cyber-Risiken in klare, nachvollziehbare Empfehlungen – individuell auf Ihr Unternehmen zugeschnitten.

Ihr Schutzpaket

Was eine gute Cyberversicherung abdeckt

Eine moderne Cyberversicherung für Unternehmen setzt sich in der Regel aus drei Bausteinen zusammen, die ich individuell auf Ihren Bedarf abstimme.

1

Service- & Kosten-Baustein

Versicherungssumme 300.000 € je Schadenfall, bis zu 600.000 € im Versicherungsjahr:

  • 24/7-Cyber-Hotline mit Soforthilfe (Partner: Perseus Technologies)
  • Zugang zur Awareness-Schulungsplattform für Sie und Ihr Team
  • IT-Forensik & Schadenfeststellung
  • Kosten für Entfernung von Schadsoftware
  • Benachrichtigungs-, Call-Center- und PR-Kosten
  • Rechtsberatung im Schadenfall
2

Drittschaden-Baustein

Versicherungssumme 1 Mio. € (2 Mio. € auf Anfrage):

  • Schadenersatzansprüche Dritter bei Verletzung der Informationssicherheit
  • Verletzung von Datenschutzgesetzen
  • Vertragsstrafen gegenüber Zahlungsdienstleistern (bis 100.000 €)
  • Vertragliche Schadenersatzansprüche (bis 100.000 €)
  • Rechtswidrige elektronische Kommunikation / Medienhaftpflicht (bis 100.000 €)
3
📈

Eigenschaden-Baustein

Je nach Tarif MeineKlassik oder MeinPremium:

  • Betriebsunterbrechung: Haftzeit 6 Monate (Klassik) bzw. 12 Monate (Premium)
  • Wählbarer Tagessatz: 250 €, 500 € oder 750 €; Premium zusätzlich Rohertragsabsicherung bis 1 Mio. €
  • Wiederherstellung verlorener Daten, bis 100.000 €
  • Premium zusätzlich: Cloud-Ausfall, Cybervertrauensschäden, Cyber-Diebstahl, Ersatz-IT-Hardware (je bis 100.000 €)
  • Cybererpressung (Lösegeldzahlungen) optional als Zusatzbaustein zubuchbar

Alle Angaben nach bestem Wissen zusammengefasst aus den aktuellen Vertragsgrundlagen (Stand 10/2025). Maßgeblich sind immer die vollständigen Versicherungsbedingungen – siehe Downloads weiter unten.

Mein Produktpartner

Ausgezeichneter Schutz von der LVM Versicherung

Die auf dieser Seite vorgestellte Cyberversicherung vermittle ich als Vertragspartner der LVM Versicherung, Münster – in den Produktlinien „MeineKlassik" und „MeinPremium".

LVM Versicherung Logo Focus Money Siegel: Fairster Cyberversicherer LVM, Ausgabe 24/2025

Warum die Wahl des Partners zählt

Focus Money hat 24 Cyberversicherer in Deutschland getestet und die LVM als fairsten Cyberversicherer ausgezeichnet (Ausgabe 24/2025) – sieben weitere Anbieter erhielten die Note „Sehr gut".

  • Über 130 Jahre Erfahrung und rund 15,5 Mio. Versicherungsverträge
  • Zwei Produktlinien: „MeineKlassik" für die klassische Absicherung, „MeinPremium" mit erweiterten Leistungen
  • 24/7-Cyber-Hotline mit Soforthilfe im Ernstfall
  • Persönliche Betreuung durch mich – per Videoberatung deutschlandweit oder vor Ort in Brilon, ganz wie es Ihnen passt – kein anonymer Online-Abschluss
Warum es sich lohnt

Cyberrisiko kennt keine Unternehmensgröße

Ob Ein-Personen-Betrieb oder Unternehmen mit mehreren Standorten: Die Ausgangslage unterscheidet sich, das Risiko nicht. Fünf typische Situationen aus der Praxis.

Auch ohne Mitarbeitende

Einzelunternehmer & Solo-Selbstständige

Eine Physiotherapeutin führt ihre Praxis allein und verwaltet Termine sowie Patientendaten über eine Cloud-Software. Nach einer Phishing-Mail sind plötzlich alle Patientendaten verschlüsselt – Termine sind nicht mehr einsehbar, Rechnungen können nicht gestellt werden. Die Praxis steht drei Tage still.

Warum das zählt: Ohne Mitarbeitende zu sein schützt nicht vor Cyberkriminalität. Als Einzelperson fehlt oft schlicht die Zeit, sich nebenbei um IT-Wiederherstellung, Meldepflichten und betroffene Kunden zu kümmern.

2–9 Mitarbeitende

Kleine Betriebe

Ein Malerbetrieb mit vier Mitarbeitenden nutzt ein internetfähiges Kassen- und Auftragssystem. Ransomware legt das System über Nacht lahm – Aufträge und Rechnungen sind tagelang nicht abrufbar, ein Kunde storniert wegen der Verzögerung.

Warum das zählt: Kleine Betriebe haben selten eine eigene IT-Abteilung und reagieren im Ernstfall langsamer. Gleichzeitig fehlt oft das finanzielle Polster, um mehrere Tage Stillstand einfach wegzustecken.

10–249 Mitarbeitende

Mittelständische Unternehmen

Ein Maschinenbauunternehmen mit 60 Mitarbeitenden wird über einen kompromittierten Fernwartungszugang eines Zulieferers angegriffen. Die Produktion steht drei Tage still, mehrere Kunden drohen wegen des Lieferverzugs mit Vertragsstrafen.

Warum das zählt: Je mehr Systeme, Standorte und Schnittstellen zu Partnern bestehen, desto größer die Angriffsfläche – und desto teurer im Schadenfall die Betriebsunterbrechung sowie Ansprüche von Geschäftspartnern.

250+ Mitarbeitende

Größere Unternehmen

Ein Dienstleistungsunternehmen mit mehreren Standorten und einer Kundendatenbank von über 20.000 Adressen wird Opfer eines Datenlecks. Meldung an Aufsichtsbehörde und Kunden, ein mögliches Bußgeld und mediale Aufmerksamkeit belasten zusätzlich zum eigentlichen IT-Schaden.

Warum das zählt: Mit wachsender Unternehmensgröße steigen Datenmengen, regulatorische Pflichten und das öffentliche Interesse an einem Vorfall – und damit das wirtschaftliche Risiko bei einem Cyberangriff.

Cloud & DATEV

Betriebe ohne eigenen Server

Eine Steuerkanzlei arbeitet komplett cloudbasiert und nutzt DATEV für die Mandantenbuchhaltung. Eine Mitarbeiterin gibt nach einer täuschend echten Phishing-Mail ihre Zugangsdaten preis – Kriminelle erhalten Zugriff auf sensible Finanz- und Lohndaten zahlreicher Mandanten.

Warum das zählt: „Wir haben ja gar keinen eigenen Server" ist ein Trugschluss. Wer mit Cloud-Diensten wie DATEV, Microsoft 365 oder Online-Banking arbeitet, trägt weiterhin die Verantwortung für die Daten – der Angriffspunkt verlagert sich nur auf Zugangsdaten und Berechtigungen.
Aus der Praxis

So sieht ein Cyberschaden konkret aus

Reale Schadenbeispiele aus der LVM-Cyberrisiko-Versicherung – so schnell wird aus einem Klick ein handfestes wirtschaftliches Problem.

Betriebsunterbrechung nach Virenbefall

Ein Mitarbeiter eines Handwerksbetriebs besucht eine manipulierte Website, ein Virus infiziert alle Endgeräte, Kunden- und Termindaten werden gelöscht. Der Betrieb steht mehrere Tage still, geschädigte Geschäftspartner fordern Schadenersatz.

Leistung im Beispiel: 31.500 €

Trojaner in der Steuerkanzlei

Ein infizierter E-Mail-Anhang wird geöffnet, ein Trojaner späht sensible Mandantendaten aus und übermittelt sie an Kriminelle. Mandanten müssen informiert werden, ein Bußgeld droht.

Kosten im Beispiel: 5.500 €

Phishing-Angriff auf Zugangsdaten

Mitarbeitende geben über eine täuschend echte E-Mail Zugangsdaten preis. Kriminelle erhalten dadurch Zugriff auf die IT-Systeme des Unternehmens.

Leistung im Beispiel: 7.500 €

Ransomware in der Arztpraxis

Ein Hacker dringt über offene Ports in das IT-System einer Hausarztpraxis ein und verschlüsselt sämtliche Daten – auch das Backup ist betroffen. Der gesamte Praxisbetrieb steht still, es wird Lösegeld gefordert.

Leistung im Beispiel: 65.000 €

Vertrauensschaden durch Mitarbeitende

Über eingesetzte Schadsoftware verschafft sich eine Mitarbeiterin Zugriff auf Firmenkonten und überweist wiederholt kleinere Beträge auf ihr Privatkonto.

Leistung im Beispiel: 45.000 €

Ersatz von IT-Hardware

Nach einem Ransomware-Angriff ist der Server irreparabel beschädigt. Es fallen Kosten für ein neues, gleichwertiges Gerät samt Installation und Konfiguration an.

Leistung im Beispiel: 25.000 €

Quelle: Schadenbeispiele und Leistungsbeispiele der LVM-Cyberrisiko-Versicherung „MeineKlassik" und „MeinPremium" (Stand 10/2025).

Kundenstimmen

Das sagen Kundinnen und Kunden über die Beratung

Echte Google-Bewertungen der LVM-Versicherungsagentur Manfred Sack in Brilon.

4,9
★★★★★
166 Google-Rezensionen
★★★★★

"Mit der LVM Versicherungs-Agentur von Manfred Sack bin ich äußerst zufrieden. Die Betreuung und Beratung ist stets professionell und verständlich."

– Elisabeth Becker, Google-Rezension
★★★★★

"Ich hatte gerade eine Top Beratung. Ehrlich, transparent und verständlich. Kann ich zu 100 Prozent empfehlen."

– Nancy Gottschall, Google-Rezension
★★★★★

"Sehr ausführliche und fachkompetente Beratung! Sie lassen sich Zeit für ihre Kunden, auch die Mitarbeiter sind top."

– Nico Bartsch, Google-Rezension

Auch auf weiteren Portalen ausgezeichnet bewertet:

ProvenExpert 4,8/5 (365 Bewertungen) · Yably 4,8/5 (682 Bewertungen) · Trustlocal 9,8/10 (480 Bewertungen) · WhoFinance 4,8/5 (183 Bewertungen, Platz 1 in Brilon)

WhoFinance Siegel: Deutschlands Top Berater 2026, von Kunden empfohlen Bewertungen auf WhoFinance ansehen →
Persönlich vorgestellt

Lernen Sie mich in einem kurzen Video kennen

Warum sich persönliche Beratung zur Cyberversicherung lohnt – kurz erklärt.

Video abspielen Beim Abspielen wird eine Verbindung zu Vimeo hergestellt. Details in der Datenschutzerklärung.
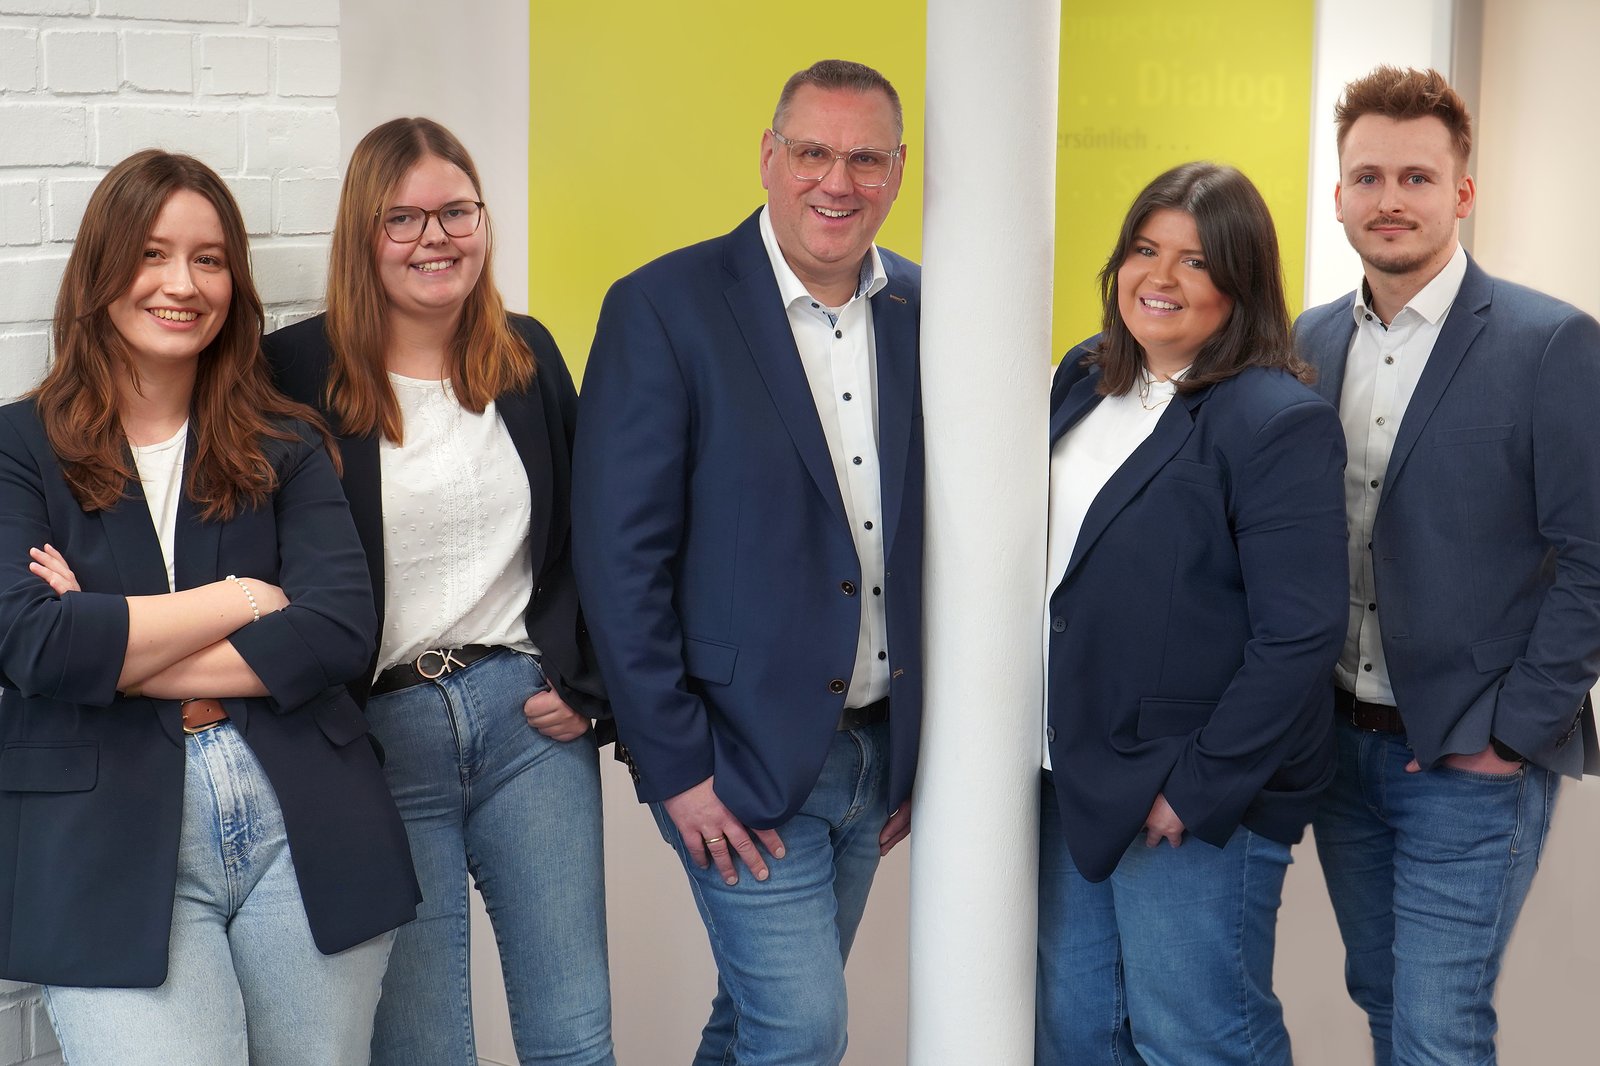
Das Team der LVM-Versicherungsagentur Manfred Sack in Brilon

Mein Team in Brilon – gemeinsam für Ihre Sicherheit im Einsatz.

Wissen zur Cyberversicherung

Aktuelles aus dem Blog

Verständliche Beiträge rund um Cyberrisiken, Absicherung und Prävention für Unternehmen.

🛡️
Grundlagen

Braucht mein kleines Unternehmen wirklich eine Cyberversicherung?

Warum Cyberkriminelle längst nicht mehr nur Großkonzerne ins Visier nehmen – und was das für Handwerk, Praxis und Büro bedeutet.

Weiterlesen →
💶
Kosten

Was kostet eine Cyberversicherung – und wovon hängt der Preis ab?

Ein Überblick über die wichtigsten Faktoren: Unternehmensgröße, Branche, gewählte Bausteine und Selbstbeteiligung.

Weiterlesen →
🏠
Prävention

Homeoffice als Einfallstor: So schützen Sie Ihr Unternehmen

Mobiles Arbeiten erhöht das Risiko für Cyberangriffe. Diese Maßnahmen senken das Risiko – und was die Versicherung zusätzlich abfängt.

Weiterlesen →
📊
Praxisbeispiele

Warum sich eine Cyberversicherung für jeden Betrieb lohnt

Vom Ein-Personen-Unternehmen bis zum Mittelstand, auch für reine Cloud- und DATEV-Nutzer: fünf Praxisbeispiele und die wichtigsten Gründe im Überblick.

Weiterlesen →
📋
Notfallplanung

Cyber-Notfallplan ist Pflicht – aber was, wenn Sie selbst ausfallen?

Ein IT-Notfallplan schützt vor Cyberangriffen. Doch was passiert, wenn nicht der Server, sondern der Unternehmer selbst ausfällt?

Weiterlesen →
📎
Praxisbeispiele

Reale Schadenbeispiele: Diese Cyberschäden treffen Unternehmen wirklich

Malware, Trojaner, Phishing, Ransomware und mehr – reale Fälle mit konkreten Kosten, inklusive Beispielen für landwirtschaftliche Betriebe.

Weiterlesen →

Lassen Sie uns gemeinsam Ihr Cyber-Risiko einschätzen

In einem unverbindlichen Gespräch zeige ich Ihnen, wo Ihr Unternehmen aktuell steht und welcher Schutz sinnvoll ist.

Jetzt Beratungstermin vereinbaren

Direkte Online-Terminbuchung über das Microsoft-Bookings-Portal Ihrer Agentur.

Häufige Fragen

FAQ zur Cyberversicherung

Antworten auf die Fragen, die uns am häufigsten gestellt werden.

Ist die Erstberatung wirklich kostenlos?

Ja. Die Erstberatung ist kostenlos und unverbindlich. Entscheiden Sie sich für eine Versicherung, erhalte ich eine Provision vom Versicherer – für Sie entstehen dadurch keine zusätzlichen Kosten.

Für wen ist eine Cyberversicherung sinnvoll?

Für nahezu jedes Unternehmen, das E-Mail, Online-Banking, Kundendaten oder vernetzte Geräte nutzt – vom Ein-Personen-Betrieb bis zum mittelständischen Unternehmen mit mehreren Standorten.

Was ist im Schadenfall konkret versichert?

Je nach gewähltem Schutz übernimmt die Versicherung u. a. Kosten für IT-Forensik, Datenwiederherstellung, Betriebsunterbrechung, Benachrichtigungspflichten sowie Schadenersatzansprüche Dritter.

Wie läuft die Beratung ab?

Wir vereinbaren einen Termin – persönlich, telefonisch oder per Video. Gemeinsam analysieren wir Ihr individuelles Risiko und stellen einen passenden Versicherungsschutz zusammen.

Was mache ich im akuten Schadenfall?

Melden Sie sich umgehend bei mir oder direkt über die im Vertrag hinterlegte Cyber-Hotline. Je schneller reagiert wird, desto geringer meist der entstehende Schaden.

Zahlt die Versicherung auch Lösegeld, wenn Kriminelle mich erpressen?

Die Zahlung von Löse- oder Erpressungsgeldern ist im Standardschutz ausgeschlossen. Wer sich zusätzlich gegen Cyber-Erpressung absichern möchte, kann dies als optionalen Zusatzbaustein mitversichern – dazu berate ich Sie gerne individuell.

Muss ich bestimmte IT-Sicherheitsmaßnahmen erfüllen, damit der Schutz greift?

Ja. Als Basis-Obliegenheiten setzen die Bedingungen u. a. voraus: passwortgeschützte Zugänge für jedes IT-System, Zugriffsrechte nur im nötigen Umfang, administrative Zugänge ausschließlich für Administratoren, Firewall und aktuelles Antivirenprogramm auf allen genutzten Geräten – auch privaten Mobilgeräten im Homeoffice (BYOD) – mit zeitnahen Updates, verschlüsselte Fernzugriffe (z. B. SSL/TLS oder VPN) sowie mindestens wöchentliche, manipulationssicher aufbewahrte und jährlich getestete Datensicherungen. Vom Hersteller nicht mehr unterstützte Betriebssysteme dürfen nur in einem vollständig separierten Netzwerk laufen.

Was ist der Unterschied zwischen den Tarifen MeineKlassik und MeinPremium?

Unternehmen mit einem Jahresumsatz über 1 Mio. € können ausschließlich MeinPremium abschließen, darunter ist auch MeineKlassik wählbar. MeinPremium bietet spürbar mehr Leistung: 12 statt 6 Monate Haftzeit bei Betriebsunterbrechung, nur 12 statt 24 Stunden Selbstbeteiligung, wahlweise Rohertragsermittlung bis 1 Mio. € sowie zusätzlich Cloud-Ausfall, Cyber-Vertrauensschäden und Cyber-Diebstahl mit abgesichert. Welcher Tarif zu Ihnen passt, klären wir gemeinsam im Beratungsgespräch.

Sind auch private Geräte im Homeoffice mitversichert?

Ja. Nutzen Sie oder Ihre Mitarbeitenden private Geräte für betriebliche Zwecke (Bring Your Own Device, BYOD), sind dadurch verursachte Schäden im Service- und Kosten-Baustein mitversichert – vorausgesetzt, auch diese Geräte erfüllen die grundlegenden Sicherheitsmaßnahmen wie Firewall, Virenschutz und zeitnahe Updates.

Kann ich den Versicherungsvertrag widerrufen?

Ja, wie bei den meisten Versicherungsverträgen besteht ein 14-tägiges Widerrufsrecht in Textform ab Erhalt von Versicherungsschein und Vertragsunterlagen. Details dazu finden Sie in den Vertragsgrundlagen zum Download weiter unten.

Zum Nachlesen

Downloads

Die offiziellen Unterlagen zur Cyberversicherung meines Produktpartners – zum Herunterladen und in Ruhe nachlesen.